ದೊಡ್ಡ ಮಟ್ಟದಲ್ಲಿ ಹಣ ಸಂಪಾದಿಸಬೇಕು ಅಥವಾ ಕೋಟಿ ರೂಪಾಯಿಗಳ ನಿಧಿ ನಿರ್ಮಿಸಬೇಕು ಎಂದರೆ ಲಕ್ಷಗಟ್ಟಲೆ ದುಡ್ಡು ಇರಲೇಬೇಕು ಎಂದು ಅನೇಕರು ಭಾವಿಸುತ್ತಾರೆ. ಆದರೆ ನಿಜಕ್ಕೂ ಹೂಡಿಕೆ ಮಾಡಲು (Daily SIP Investment) ಅಷ್ಟೊಂದು ದೊಡ್ಡ ಮೊತ್ತದ ಅಗತ್ಯವಿದೆಯೇ? ಖಂಡಿತ ಇಲ್ಲ!
ದೈನಂದಿನ ಜೀವನದಲ್ಲಿ ನಾವು ಚಹಾ-ಕಾಫಿ ಅಥವಾ ತಿಂಡಿಗೆ ಖರ್ಚು ಮಾಡುವ ಸಣ್ಣ ಮೊತ್ತವನ್ನು ಜಾಣ್ಮೆಯಿಂದ ಉಳಿಸಿದರೆ ಸಾಕು, ಮುಂದೊಂದು ದಿನ ಅದೇ ಹಣ ನಿಮ್ಮ ಕೈಗೆ ಬೃಹತ್ ಮೊತ್ತವಾಗಿ ಮರಳುತ್ತದೆ. ಹೌದು, ದಿನಕ್ಕೆ ಕೇವಲ 50 ರೂಪಾಯಿ ಉಳಿಸಿ, ಅದನ್ನು ಸರಿಯಾದ ಜಾಗದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ 25 ವರ್ಷಗಳಲ್ಲಿ ನಿಮ್ಮ ಕೈಗೆ ಬರೋಬ್ಬರಿ ₹20 ಲಕ್ಷಕ್ಕೂ ಹೆಚ್ಚು ಹಣ ಸಿಗುವ ಸಾಧ್ಯತೆಯಿದೆ. ಇದು ಹೇಗೆ ಸಾಧ್ಯ? ಇಲ್ಲಿದೆ ಪೂರ್ಣ ವಿವರ.
Daily SIP Investment – ಚಿಕ್ಕ ಮೊತ್ತ, ದೊಡ್ಡ ಲಾಭ: ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಎಸ್ಐಪಿ ಎಂದರೇನು?
ಹಣವನ್ನು ಒಟ್ಟಿಗೆ ದೊಡ್ಡ ಮೊತ್ತದಲ್ಲಿ ಇಡಲು ಸಾಧ್ಯವಾಗದ ಮಧ್ಯಮ ವರ್ಗದವರಿಗೆ ಅತ್ಯುತ್ತಮ ಆಯ್ಕೆ ಎಂದರೆ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಎಸ್ಐಪಿ (Mutual Fund SIP).
SIP ಅಂದರೆ ಸಿಸ್ಟಮ್ಯಾಟಿಕ್ ಇನ್ವೆಸ್ಟ್ಮೆಂಟ್ ಪ್ಲಾನ್ (Systematic Investment Plan). ಪ್ರತಿ ತಿಂಗಳು ಒಂದು ನಿಗದಿತ ದಿನಾಂಕದಂದು, ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಯಿಂದ ನಿರ್ದಿಷ್ಟ ಮೊತ್ತವು ಆಟೋಮ್ಯಾಟಿಕ್ ಆಗಿ ನೀವು ಆಯ್ಕೆ ಮಾಡಿದ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ಗೆ ಜಮೆಯಾಗುತ್ತದೆ.
ಎಸ್ಐಪಿಯ ಪ್ರಮುಖ ಅನುಕೂಲಗಳು
- ಹಣಕಾಸಿನ ಹೊರೆಯಾಗುವುದಿಲ್ಲ: ಒಟ್ಟಿಗೆ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಹೂಡುವ ಬದಲು ತಿಂಗಳಿಗೆ ₹500 ಅಥವಾ ₹1,500 ಹೂಡಿಕೆ ಮಾಡುತ್ತಾ ಸಾಗಬಹುದು.
- ಶಿಸ್ತುಬದ್ಧ ಉಳಿತಾಯ: ಪ್ರತಿ ತಿಂಗಳು ನಿಯಮಿತವಾಗಿ ಹಣ ಉಳಿಸುವ ಅಭ್ಯಾಸ ರೂಢಿಯಾಗುತ್ತದೆ.
- ಮಾರ್ಕೆಟ್ ಏರಿಳಿತದ ಬ್ಯಾಲೆನ್ಸಿಂಗ್: ಷೇರು ಮಾರುಕಟ್ಟೆ ಇಳಿದಾಗ ಹೆಚ್ಚು ಯೂನಿಟ್ಗಳು, ಏರಿದಾಗ ಕಡಿಮೆ ಯೂನಿಟ್ಗಳು ಸಿಗುವುದರಿಂದ ರಿಸ್ಕ್ ತಕ್ಕಮಟ್ಟಿಗೆ ಸಮತೋಲನಗೊಳ್ಳುತ್ತದೆ (Rupee Cost Averaging).
ದಿನಕ್ಕೆ ₹50 ಹೂಡಿಕೆ: 5 ರಿಂದ 25 ವರ್ಷಗಳಲ್ಲಿ ಹಣ ಬೆಳೆಯುವುದು ಹೇಗೆ?
ದಿನಕ್ಕೆ ₹50 ಎಂದರೆ ತಿಂಗಳಿಗೆ ಸರಿಸುಮಾರು ₹1,500. ವರ್ಷಕ್ಕೆ ನಿಮ್ಮ ಜೇಬಿನಿಂದ ಹೂಡಿಕೆಯಾಗುವ ಒಟ್ಟು ಹಣ ₹18,000. ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ವಾರ್ಷಿಕ ಸರಾಸರಿ 10% ಲಾಭ (CAGR) ಬರುತ್ತದೆ ಎಂದು ಅಂದಾಜಿಸಿದರೆ, ಕಾಲಕ್ರಮೇಣ ನಿಮ್ಮ ಹಣ ಹೇಗೆ ವೃದ್ಧಿಯಾಗುತ್ತದೆ ಎಂಬುದರ ಲೆಕ್ಕಾಚಾರ ಇಲ್ಲಿದೆ. Read this also : ದೀಪಾವಳಿ ಹಬ್ಬಕ್ಕೆ ಕೇಂದ್ರದಿಂದ ₹8,000 ಬೋನಸ್? ವಾಟ್ಸಾಪ್ನಲ್ಲಿ ಹರಿದಾಡುತ್ತಿರುವ ಸಂದೇಶದ ಅಸಲಿ ಸತ್ಯ ಇಲ್ಲಿದೆ..!
ಎಸ್ಐಪಿ ಹೂಡಿಕೆ ಮತ್ತು ನಿರೀಕ್ಷಿತ ಆದಾಯದ ಲೆಕ್ಕಾಚಾರ
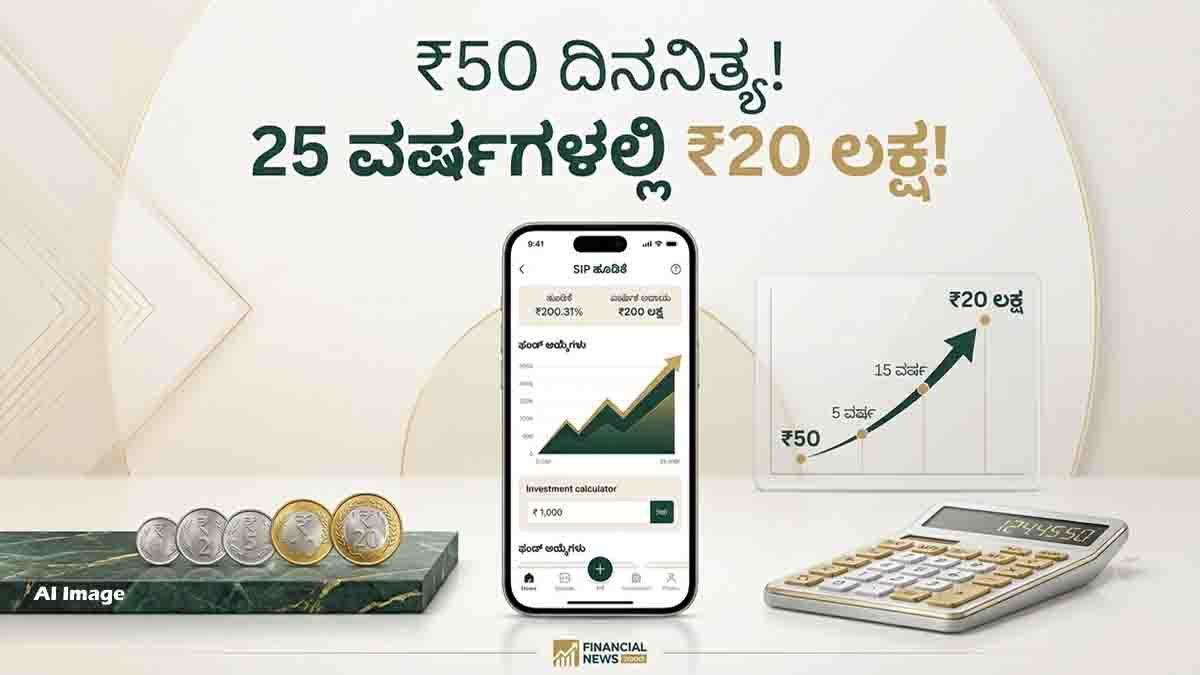
| ಹೂಡಿಕೆಯ ಅವಧಿ | ನಿಮ್ಮ ಒಟ್ಟು ಹೂಡಿಕೆ (ರೂ.) | ಅಂದಾಜು ಗಳಿಕೆ / ನಿಧಿ (ರೂ.) |
| 5 ವರ್ಷಗಳು | ₹91,250 | ₹1.18 ಲಕ್ಷ |
| 10 ವರ್ಷಗಳು | ₹1.82 ಲಕ್ಷ | ₹3.14 ಲಕ್ಷ |
| 15 ವರ್ಷಗಳು | ₹2.74 ಲಕ್ಷ | ₹6.35 ಲಕ್ಷ |
| 25 ವರ್ಷಗಳು | ₹4.56 ಲಕ್ಷ | ₹20.41 ಲಕ್ಷ |
ಕೇವಲ ₹4.56 ಲಕ್ಷ ಹೂಡಿಕೆಗೆ 25 ವರ್ಷಗಳಲ್ಲಿ ₹20.41 ಲಕ್ಷ ಸಿಗುವುದು ಹೇಗೆ ಎಂಬ ಆಶ್ಚರ್ಯ ನಿಮಗಾಗಬಹುದು. ಇದಕ್ಕೆ ಕಾರಣ ಹಣಕಾಸು ಜಗತ್ತಿನ ಎಂಟನೇ ಅದ್ಭುತ ಎನಿಸಿಕೊಂಡಿರುವ ಕಾಂಪೌಂಡಿಂಗ್ (ಚಕ್ರಬಡ್ಡಿ).
ದೀರ್ಘಾವಧಿ ಹೂಡಿಕೆಯಲ್ಲಿ ಕಾಂಪೌಂಡಿಂಗ್ ಜಾದೂ
ಕಾಂಪೌಂಡಿಂಗ್ ಎಂದರೆ ನಿಮ್ಮ ಮೂಲ ಬಂಡವಾಳಕ್ಕೆ ಮಾತ್ರವಲ್ಲದೆ, ಆ ಬಂಡವಾಳದಿಂದ ಬಂದ ಲಾಭಕ್ಕೂ ಲಾಭ ಸಿಗುತ್ತಾ ಸಾಗುವ ಪ್ರಕ್ರಿಯೆ.
ಉದಾಹರಣೆಗೆ, ನೀವು ₹1,000 ಹೂಡಿಕೆ ಮಾಡಿ ಮೊದಲ ವರ್ಷ ₹100 ಲಾಭ ಪಡೆದರೆ ಒಟ್ಟು ಮೊತ್ತ ₹1,100 ಆಗುತ್ತದೆ. ಮುಂದಿನ ವರ್ಷ ಲಾಭದ ಲೆಕ್ಕಾಚಾರ ಆರಂಭಿಕ ₹1,000 ಮೇಲಲ್ಲ, ಬದಲಾಗಿ ಬೆಳೆದ ₹1,100 ರ ಮೇಲೆ ನಡೆಯುತ್ತದೆ. ವರ್ಷಗಳು ಕಳೆದಂತೆ ಈ ಬೆಳವಣಿಗೆ ವೇಗ ಪಡೆದುಕೊಳ್ಳುತ್ತದೆ. ಇದೇ ಕಾರಣಕ್ಕೆ ಎಸ್ಐಪಿಯಲ್ಲಿ ಎಷ್ಟು ಬೇಗ ಹೂಡಿಕೆ ಆರಂಭಿಸುತ್ತೀರೋ, ಅಷ್ಟು ಹೆಚ್ಚು ಲಾಭ ಸಿಗುತ್ತದೆ.
ಆರಂಭಿಕ ಹೂಡಿಕೆದಾರರಿಗೆ ಸಣ್ಣ ಎಸ್ಐಪಿ ಸರಿಹೊಂದುತ್ತದೆಯೇ?
ವಿದ್ಯಾರ್ಥಿಗಳು, ಮೊದಲ ಬಾರಿಗೆ ಉದ್ಯೋಗಕ್ಕೆ ಸೇರಿದವರು ಅಥವಾ ಸೀಮಿತ ಆದಾಯ ಹೊಂದಿರುವವರಿಗೆ ಸಣ್ಣ ಮೊತ್ತದ ಎಸ್ಐಪಿ ಹೇಳಿಮಾಡಿಸಿದ ಆಯ್ಕೆ. ಆದರೆ ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ಈ ಕೆಳಗಿನ ಅಂಶಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳುವುದು ಜಾಣತನ:
ಹೂಡಿಕೆಗೂ ಮುನ್ನ ಗಮನಿಸಬೇಕಾದ ಅಂಶಗಳು
- ಬಜೆಟ್ ಪ್ಲಾನಿಂಗ್: ತಿಂಗಳ ಅಗತ್ಯ ಖರ್ಚುಗಳನ್ನು ಬದಿಗಿಟ್ಟು, ಉಳಿಯುವ ಹಣದಲ್ಲಿ ಎಸ್ಐಪಿ ಆರಂಭಿಸಿ.
- ತುರ್ತು ನಿಧಿ (Emergency Fund): ಯಾವುದೇ ಕಾರಣಕ್ಕೂ ಎಸ್ಐಪಿ ಮೊತ್ತವನ್ನು ತುರ್ತು ಪರಿಸ್ಥಿತಿಗೆ ನೆಚ್ಚಿಕೊಳ್ಳಬೇಡಿ; 3-6 ತಿಂಗಳ ಖರ್ಚಿಗೆ ಬೇಕಾದ ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಉಳಿತಾಯ ಖಾತೆಯಲ್ಲಿ ಇಟ್ಟುಕೊಳ್ಳಿ.
- ಮಾರುಕಟ್ಟೆಯ ಅಪಾಯ (Market Risk): ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ ಹೂಡಿಕೆಗಳು ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳಿಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ. ಇಲ್ಲಿ ನಿಗದಿತ ಲಾಭದ ಗ್ಯಾರಂಟಿ ಇರುವುದಿಲ್ಲ. ಆದ್ದರಿಂದ ತಾಳ್ಮೆ ಮತ್ತು ದೀರ್ಘಾವಧಿಯ ದೃಷ್ಟಿಕೋನ ಅಗತ್ಯ.
ಗಮನಿಸಿ: ಇಲ್ಲಿ ನೀಡಿರುವ ಲೆಕ್ಕಾಚಾರಗಳು ವಾರ್ಷಿಕ 10% ನಿರೀಕ್ಷಿತ ಲಾಭದ ಅಂದಾಜಿನ ಆಧಾರದ ಮೇಲೆ ರೂಪಿಸಲಾಗಿದೆ. ಹೂಡಿಕೆ ಮಾಡುವ ಮುನ್ನ ನಿಮ್ಮ ಹಣಕಾಸು ಸಲಹೆಗಾರರ (Financial Advisor) ಸಲಹೆ ಪಡೆಯುವುದು ಉತ್ತಮ.