
ಕಷ್ಟಕಾಲಕ್ಕೆ ಆಗುತ್ತೆ ಅಂತ ಕೂಡಿಟ್ಟ ಚಿನ್ನವನ್ನು ಬ್ಯಾಂಕ್ ಅಥವಾ ಫೈನಾನ್ಸ್ ಕಂಪನಿಗಳಲ್ಲಿ (NBFC) ಅಡವಿಟ್ಟು ಸಾಲ ಪಡೆಯುವುದು ನಮ್ಮಲ್ಲಿ ಸರ್ವೇ ಸಾಮಾನ್ಯ. ಆದರೆ, ಸಾಲ ತೀರಿಸುವವರೆಗೂ ನಮ್ಮ (Gold Loan Rules) ಒಡವೆಗಳು ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಸೇಫ್ ಆಗಿರುತ್ತವಾ? ಅಪ್ಪಿತಪ್ಪಿ ಅವು ಕಳೆದುಹೋದರೆ ಅಥವಾ ಡ್ಯಾಮೇಜ್ ಆದರೆ ಯಾರು ಹೊಣೆ ಎಂಬ ಆತಂಕ ನಿಮ್ಮನ್ನೂ ಕಾಡಿರಬಹುದು.
ಚಿಂತಿಸಬೇಡಿ! ಗೋಲ್ಡ್ ಲೋನ್ ಪಡೆಯುವ ಗ್ರಾಹಕರಿಗೆ ಯಾವುದೇ ರೀತಿಯ ನಷ್ಟವಾಗಬಾರದು ಎಂಬ ಕಾರಣಕ್ಕೆ ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ಕಟ್ಟುನಿಟ್ಟಿನ ನಿಯಮಗಳನ್ನು ಜಾರಿಗೆ ತಂದಿದೆ. ಅಡವಿಟ್ಟ ಚಿನ್ನಕ್ಕೆ ಹಾನಿಯಾದರೆ ಎಷ್ಟು ಪರಿಹಾರ ಸಿಗುತ್ತೆ? ಸಾಲ ತೀರಿಸಿದ ಎಷ್ಟು ದಿನದಲ್ಲಿ ಒಡವೆ ವಾಪಸ್ ಕೊಡಬೇಕು? ಪ್ರತಿಯೊಬ್ಬರೂ ತಿಳಿದಿರಲೇಬೇಕಾದ ಆ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ ಇಲ್ಲಿದೆ.
RBI Gold Loan Rules: ಗ್ರಾಹಕರ ಚಿನ್ನದ ಸುರಕ್ಷತೆಗೆ ಬ್ಯಾಂಕ್ಗಳೇ ನೇರ ಹೊಣೆ!
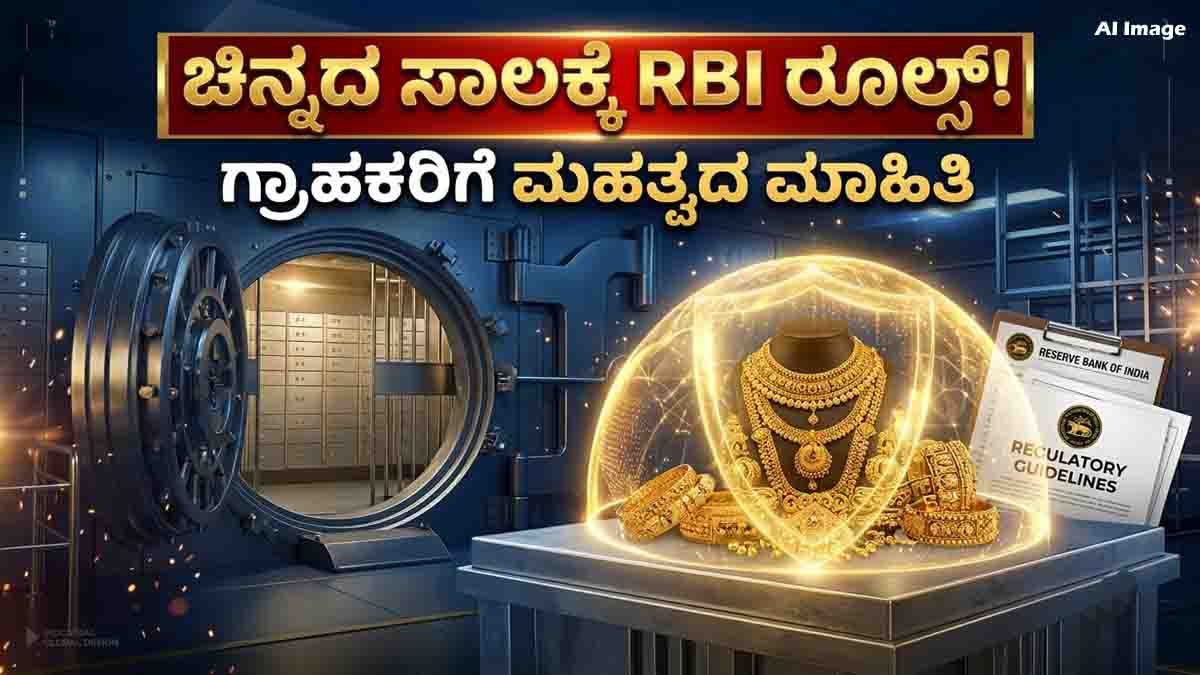
ಆರ್ಬಿಐ ನಿಯಮಾವಳಿಗಳ ಪ್ರಕಾರ, ಗ್ರಾಹಕರು ಅಡವಿಟ್ಟ ಚಿನ್ನವನ್ನು ಕಾಪಾಡುವುದು ಬ್ಯಾಂಕ್ ಅಥವಾ NBFC ಗಳ ಸಂಪೂರ್ಣ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ.
- ಗ್ರಾಹಕರು ಅಡವಿಟ್ಟ ಒಡವೆಗಳನ್ನು ಬ್ಯಾಂಕ್ಗಳು ತಮ್ಮದೇ ಶಾಖೆಯ (Branch) ಸುರಕ್ಷಿತ ಸೇಫ್ ಡಿಪಾಸಿಟ್ ವಾಲ್ಟ್ನಲ್ಲಿ (Safe Deposit Vault) ಅಧಿಕಾರಿಗಳ ಕಣ್ಗಾವಲಿನಲ್ಲಿ ಇಡಬೇಕು.
- ಯಾವ ಬ್ಯಾಂಕ್ ಶಾಖೆಯಲ್ಲಿ ಇಂತಹ ಸುರಕ್ಷಿತ ಲಾಕರ್ ಅಥವಾ ವಾಲ್ಟ್ ವ್ಯವಸ್ಥೆ ಇಲ್ಲವೋ, ಅಂತಹ ಶಾಖೆಗಳು ಚಿನ್ನದ ಸಾಲ ನೀಡುವಂತಿಲ್ಲ ಎಂದು ಆರ್ಬಿಐ ಸ್ಪಷ್ಟವಾಗಿ ಹೇಳಿದೆ.
ಅಡವಿಟ್ಟ ಚಿನ್ನ ಕಳೆದುಹೋದರೆ ಅಥವಾ ಹಾನಿಯಾದರೆ ಪರಿಹಾರ ಎಷ್ಟು? (Gold Loan Compensation Rules)
ಒಂದು ವೇಳೆ ನೀವು ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಅಡವಿಟ್ಟ ಚಿನ್ನದ ಒಡವೆಗಳು ಕಳ್ಳತನವಾದರೆ, ಕಳೆದುಹೋದರೆ, ಮುರಿದುಹೋದರೆ ಅಥವಾ ನೀವು ಕೊಟ್ಟಾಗ ಇದ್ದ ತೂಕಕ್ಕಿಂತ (Weight) ಮತ್ತು ಶುದ್ಧತೆಗಿಂತ (Purity) ಕಡಿಮೆಯಾದರೆ, ಬ್ಯಾಂಕ್ ನಿಮಗೆ ಸಂಪೂರ್ಣ ಪರಿಹಾರ ನೀಡಲೇಬೇಕು.
1. ಬರೀ ಚಿನ್ನದ ಬೆಲೆಯಷ್ಟೇ ಅಲ್ಲ, ಮೇಕಿಂಗ್ ಚಾರ್ಜ್ ಕೂಡ ಸಿಗುತ್ತೆ!
ಅನೇಕರು ಚಿನ್ನ ಕಳೆದುಹೋದರೆ ಬರೀ ಚಿನ್ನದ ಬೆಲೆ ಮಾತ್ರ ಸಿಗುತ್ತದೆ ಎಂದುಕೊಳ್ಳುತ್ತಾರೆ. ಆದರೆ ಆರ್ಬಿಐ ನಿಯಮದ ಪ್ರಕಾರ, ಬ್ಯಾಂಕ್ಗಳು ಗ್ರಾಹಕರಿಗೆ:
- ಇಂದಿನ ಮಾರುಕಟ್ಟೆ ದರದಂತೆ ಚಿನ್ನದ ಸಂಪೂರ್ಣ ಮೌಲ್ಯ
- ಒಡವೆಯ ಮೇಕಿಂಗ್ ಚಾರ್ಜಸ್ (Making Charges / ಕೂಲಿ)
- ಒಡವೆಯಲ್ಲಿರುವ ಕಲ್ಲು ಅಥವಾ ಹರಳುಗಳ ಮೌಲ್ಯವನ್ನು (Stone Value) ಸೇರಿಸಿ ಪರಿಹಾರ ನೀಡಬೇಕಾಗುತ್ತದೆ.
2. ಲಾಕರ್ ಚಿನ್ನಕ್ಕೂ, ಗೋಲ್ಡ್ ಲೋನ್ ಚಿನ್ನಕ್ಕೂ ಇರುವ ವ್ಯತ್ಯಾಸವೇನು?
ಬ್ಯಾಂಕ್ ಲಾಕರ್ಗಳಲ್ಲಿ (Safe Deposit Locker) ನಾವು ವೈಯಕ್ತಿಕವಾಗಿ ಇಡುವ ವస్తువుಗಳು ಕಳೆದುಹೋದರೆ, ಬ್ಯಾಂಕ್ ನೀಡುವ ಪರಿಹಾರಕ್ಕೆ ಒಂದು ಮಿತಿ ಇರುತ್ತದೆ (ಉದಾಹರಣೆಗೆ ಲಾಕರ್ ಬಾಡಿಗೆಯ 100 ಪಟ್ಟು). ಆದರೆ, ಚಿನ್ನದ ಸಾಲಕ್ಕಾಗಿ (Gold Loan) ಅಡವಿಟ್ಟ ಒಡವೆಗಳಿಗೆ ಯಾವುದೇ ಮಿತಿ ಇರುವುದಿಲ್ಲ. ಎಷ್ಟು ನಷ್ಟವಾಗಿದೆಯೋ ಅಷ್ಟೂ ಮೊತ್ತವನ್ನು ಬ್ಯಾಂಕ್ ಭರಿಸಿಕೊಡಬೇಕು.
ಸಾಲ ತೀರಿಸಿದ 7 ದಿನಗಳಲ್ಲಿ ಚಿನ್ನ ವಾಪಸ್ ಕೊಡದಿದ್ದರೆ ದಿನಕ್ಕೆ ₹5,000 ದಂಡ!
ಸಾಲ ಪಡೆಯುವಾಗ ತೋರಿಸುವ ಆಸಕ್ತಿಯನ್ನು ಕೆಲವು ಬ್ಯಾಂಕ್ಗಳು ಸಾಲ ತೀರಿಸಿದ ಮೇಲೆ ಒಡವೆ ವಾಪಸ್ ಕೊಡುವಾಗ ತೋರಿಸುವುದಿಲ್ಲ. ಇದಕ್ಕೂ ಆರ್ಬಿಐ ಬ್ರೇಕ್ ಹಾಕಿದೆ. Read this also : ಡಿಸೆಂಬರ್ 31ರ ನಂತರ ಹಳೆಯ ಚೆಕ್ ಬುಕ್ (Cheque Book) ಬ್ಯಾನ್ ಆಗುತ್ತಾ? ಸೋಷಿಯಲ್ ಮೀಡಿಯಾ ವೈರಲ್ ಮೆಸೇಜ್ ಬಗ್ಗೆ ಆರ್ಬಿಐ ಹೇಳಿದ್ದೇನು?
ಚಿನ್ನ ವಾಪಸ್ ನೀಡಲು RBI ಗಡುವು (Gold Return Deadline)
ನೀವು ಅಸಲು ಮತ್ತು ಬಡ್ಡಿ ಸೇರಿಸಿ ಸಂಪೂರ್ಣ ಗೋಲ್ಡ್ ಲೋನ್ ಮರುಪಾವತಿ ಮಾಡಿದ ದಿನದಿಂದ 7 ಕೆಲಸದ ದಿನಗಳೊಳಗೆ (7 Working Days) ಬ್ಯಾಂಕ್ ನಿಮ್ಮ ಚಿನ್ನವನ್ನು ನಿಮಗೆ ಹಸ್ತಾಂತರಿಸಲೇಬೇಕು.
ವಿಳಂಬವಾದರೆ ಗ್ರಾಹಕರಿಗೆ ಸಿಗುವ ಪರಿಹಾರ ಎಷ್ಟು?
ಒಂದು ವೇಳೆ ಬ್ಯಾಂಕ್ ಸಿಬ್ಬಂದಿ ಕಾರಣವಿಲ್ಲದೆ 7 ದಿನಗಳ ನಂತರವೂ ಚಿನ್ನವನ್ನು ವಾಪಸ್ ನೀಡಲು ವಿಳಂಬ ಮಾಡಿದರೆ, 8ನೇ ದಿನದಿಂದ ಲೆಕ್ಕ ಹಾಕಿ ಪ್ರತಿ ದಿನಕ್ಕೆ ₹5,000 ದಂತೆ ಬ್ಯಾಂಕ್ ಗ್ರಾಹಕರಿಗೆ ದಂಡದ ರೂಪದಲ್ಲಿ ಪರಿಹಾರ (Penalty Compensation) ನೀಡಬೇಕು!
ಗ್ರಾಹಕರೇ ಗಮನಿಸಿ: ಚಿನ್ನ ಅಡವಿಡುವಾಗ ಮತ್ತು ಬಿಡಿಸಿಕೊಳ್ಳುವಾಗ ಏನು ಮಾಡಬೇಕು?
ಬ್ಯಾಂಕ್ನಿಂದ ಸರಿಯಾದ ಪರಿಹಾರ ಪಡೆಯಲು ಅಥವಾ ಮೋಸ ಹೋಗದಿರಲು ನಿಮ್ಮ ಬಳಿ ಸರಿಯಾದ ದಾಖಲೆಗಳಿರುವುದು ಬಹಳ ಮುಖ್ಯ.
1. ಈ ದಾಖಲೆಗಳನ್ನು ಭದ್ರವಾಗಿಟ್ಟುಕೊಳ್ಳಿ
ನೀವು ಚಿನ್ನ ಅಡವಿಟ್ಟ ತಕ್ಷಣ ಬ್ಯಾಂಕ್ ನೀಡುವ ಗೋಲ್ಡ್ ಲೋನ್ ರಶೀದಿ (Pawn Ticket / Receipt) ಮತ್ತು ಸಾಲದ ಒಪ್ಪಂದ ಪತ್ರವನ್ನು (Loan Agreement) ಕಳೆದುಕೊಳ್ಳಬೇಡಿ. ಇದರಲ್ಲಿ ನಿಮ್ಮ ಒಡವೆಯ ತೂಕ, ಕ್ಯಾರೆಟ್ (Purity) ಮತ್ತು ಒಡವೆಯ ಫೋಟೋ ಇರುತ್ತದೆ.
2. ಒಡವೆ ಬಿಡಿಸಿಕೊಳ್ಳುವಾಗ ಅಲ್ಲೇ ಪರಿಶೀಲಿಸಿ
ಸಾಲ ತೀರಿಸಿ ಚಿನ್ನ ವಾಪಸ್ ಪಡೆಯುವಾಗ ಬ್ಯಾಂಕ್ ಕೌಂಟರ್ನಲ್ಲೇ ನಿಮ್ಮ ಒಡವೆಗಳ ತೂಕ ಮತ್ತು ಗುಣಮಟ್ಟವನ್ನು ರಶೀದಿಯಲ್ಲಿರುವಂತೆ ಸರಿಯಾಗಿದೆಯೇ ಎಂದು ಚೆಕ್ ಮಾಡಿಕೊಳ್ಳಿ.
3. ಬ್ಯಾಂಕ್ ಸ್ಪಂದಿಸದಿದ್ದರೆ ದೂರು ನೀಡುವುದು ಎಲ್ಲಿ? (How to Complain to RBI)
ಒಂದು ವೇಳೆ ನಿಮ್ಮ ಒಡವೆಗೆ ಹಾನಿಯಾಗಿದ್ದು, ಬ್ಯಾಂಕ್ ಸರಿಯಾದ ಪರಿಹಾರ ನೀಡಲು ನಿರಾಕರಿಸಿದರೆ ಅಥವಾ ಸಾಲ ತೀರಿಸಿದರೂ ಒಡವೆ ಕೊಡಲು ಸತಾಯಿಸುತ್ತಿದ್ದರೆ, ನೀವು ತಕ್ಷಣವೇ ದಾಖಲೆಗಳ ಸಮೇತ ಆರ್ಬಿಐ ಇಂಟಿಗ್ರೇಟೆಡ್ ಒಂಬುಡ್ಸ್ಮನ್ (RBI Integrated Ombudsman – cms.rbi.org.in) ಪೋರ್ಟಲ್ನಲ್ಲಿ ಅಥವಾ ಗ್ರಾಹಕರ ನ್ಯಾಯಾಲಯದಲ್ಲಿ (Consumer Court) ದೂರು ದಾಖಲಿಸಬಹುದು. ಆರ್ಬಿಐ ಮಧ್ಯಪ್ರವೇಶಿಸಿ ನಿಮಗೆ ನ್ಯಾಯ ಮತ್ತು ಪರಿಹಾರ ಎರಡನ್ನೂ ಕೊಡಿಸುತ್ತದೆ.
ಚಿನ್ನದ ಸಾಲ ಪಡೆಯುವುದು ತಪ್ಪಲ್ಲ, ಆದರೆ ಸಾಲ ಪಡೆಯುವ ಮುನ್ನ ಬ್ಯಾಂಕ್ನ ನಿಯಮಗಳು ಮತ್ತು ನಮ್ಮ ಹಕ್ಕುಗಳ ಬಗ್ಗೆ ಜಾಗೃತರಾಗಿರುವುದು ಬಹಳ ಮುಖ್ಯ. ಈ ಉಪಯುಕ್ತ ಮಾಹಿತಿಯನ್ನು ನಿಮ್ಮ ಕುಟುಂಬದವರು ಹಾಗೂ ಸ್ನೇಹಿತರೊಂದಿಗೆ ಶೇರ್ ಮಾಡಿ, ಅವರನ್ನೂ ಜಾಗೃತರನ್ನಾಗಿ ಮಾಡಿ.
ಗಮನಿಸಿ : ಈ ಲೇಖನವನ್ನು ಸಾರ್ವಜನಿಕರಿಗೆ ಮಾಹಿತಿ ಮತ್ತು ಜಾಗೃತಿ ಮೂಡಿಸುವ ಉದ್ದೇಶದಿಂದ ಪ್ರಕಟಿಸಲಾಗಿದೆ. ಇಲ್ಲಿ ನೀಡಿರುವ ಮಾಹಿತಿಯನ್ನು ವಿವಿಧ ಮೂಲಗಳಿಂದ ಸಂಗ್ರಹಿಸಿದ್ದು, ನಿಯಮಗಳಲ್ಲಿ ಬದಲಾವಣೆಗಳಾಗಬಹುದು. ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ಅಧಿಕೃತ RBI ವೆಬ್ಸೈಟ್ ಸಂಪರ್ಕಿಸಿ.